Finanztools · kostenlos
Vier Rechner, die dir in Sekunden Klarheit
schaffen.
Kostenlos und ohne Registrierung – wirklich? Ja. Probier’s einfach aus.

Was die Zeit aus deinem Geld macht
Anfangskapital, monatliche Sparrate, Laufzeit und Zinssatz eintragen – der Rechner zeigt dir sofort, wie viel davon eingezahltes Geld ist und wie viel der Zinseszins beisteuert.
Jetzt Zahlen eintragen ↓Deine Anlage
Alles rechnet sich live mit. Der stärkste Hebel ist nicht die Sparrate, sondern die Laufzeit – probier es aus, indem du an den Jahren drehst.
Dein Ergebnis
Das Endkapital ist die Summe aus dem, was du eingezahlt hast, und dem, was die Zinsen dazugelegt haben.

Wie dein Vermögen wächst
Jeder Balken ist ein Jahresende. Der dunkle Teil ist dein eingezahltes Geld, der orange Teil sind die Zinsen und Zinseszinsen.
Alle Zahlen im Überblick
Stand jeweils zum Jahresende. Beträge auf ganze Euro gerundet.
| Jahr | Eingezahlt kumuliert | Zinsen im Jahr | Zinsen kumuliert | Kapital am Jahresende |
|---|
Annahmen
Der Rechner soll den Zinseszinseffekt sichtbar machen, nicht dein Depot auf den Cent nachbilden. Diese Annahmen stecken dahinter.
So wird gerechnet
Einzahlungen: Das Anfangskapital fließt am Tag null ein, die Sparrate jeweils zu Monatsbeginn. Innerhalb einer Zinsperiode werden unterjährige Einzahlungen anteilig verzinst – eine Rate im ersten Monat eines Jahres arbeitet also länger als eine im zwölften.
Verzinsung: Der Periodenzins ist der Jahreszins geteilt durch die Anzahl der Ausschüttungen pro Jahr. Am Periodenende werden die Zinsen gutgeschrieben und ab dann mitverzinst – das ist der Zinseszinseffekt. Deshalb liegt das Ergebnis bei monatlicher Ausschüttung leicht über dem bei jährlicher: Die Erträge fangen früher an, selbst zu arbeiten.
Der Zinssatz ist die unsicherste Größe. Er wird hier über die gesamte Laufzeit als konstant angenommen. In der Realität schwankt die Rendite Jahr für Jahr. Rechne deshalb lieber mit einem vorsichtigen Wert und behandle das Ergebnis als Größenordnung, nicht als Versprechen.
Was nicht berechnet wird: Steuern auf Kapitalerträge – in Italien in der Regel 26 %, bei BTP, BOT und Anleihen von Staaten der sogenannten White List nur 12,5 %. Ebenfalls nicht enthalten sind die italienische Stempelsteuer (imposta di bollo) von 0,2 % p. a. auf den Depotwert, die Stempelsteuer von 34,20 € p. a. auf Konto und Sparbuch ab 5.000 € Durchschnittssaldo sowie Depot-, Fonds- und Transaktionskosten. Auch die Inflation bleibt außen vor: Das Endkapital ist ein nomineller Betrag, seine Kaufkraft ist niedriger.
Dein Depot zurück in die Zielgewichtung
Kurse laufen auseinander, und irgendwann passt die Aufteilung deines Depots nicht mehr zu dem, was du dir vorgenommen hattest. Dieser Rechner sagt dir, welche Beträge du wo bewegen musst, um wieder auf deine Zielgewichte zu kommen – wahlweise durch reines Umschichten, ohne einen einzigen Verkauf oder mit neuem Geld.
Jetzt berechnen ↓Dein Depot ausgleichen
Trage deine Wertpapiere mit dem aktuellen Wert und dem gewünschten Zielgewicht ein. Darunter siehst du, was zu tun ist.
Dein Depot heute
Womit möchtest du ausgleichen?
Beispielwerte – einfach überschreiben.
Dein Ausgleichsplan
So schichtest du um, damit dein Depot wieder deiner Zielallokation entspricht.
Deine Kennzahlen
Die wichtigsten Zahlen zu deiner Umschichtung auf einen Blick.
Deine Order-Liste
Alle Positionen mit Gewicht, Zielwert und Abweichung – zum Ausdrucken oder Weiterverarbeiten in Excel.
Detailtabelle
Werte nach dem Rebalancing inklusive Abweichung in Prozentpunkten.
| Wertpapier | Aktueller Wert | Gewicht | Zielgewicht | Abw. %-Pkt. | Wert danach | Transaktion | Betrag |
|---|
Annahmen
So rechnet dieses Tool – wichtig für die richtige Einordnung der Ergebnisse.
Wie wird gerechnet?
Mit dem, was da ist: Der Depotwert bleibt gleich. Jede Position wird auf Depotwert × Zielgewicht gebracht. Übergewichtete Positionen werden verkauft, der Erlös fließt exakt in die untergewichteten. Verkäufe und Käufe sind in Summe identisch.
Ohne zu verkaufen: Es wird nichts verkauft. Stattdessen ermittelt der Rechner, wie viel frisches Geld nötig ist, damit jede Position ihr Zielgewicht erreicht, ohne dass eine andere reduziert werden muss. Maßgeblich ist die am stärksten übergewichtete Position: neuer Depotwert = größter Wert aus (aktueller Wert ÷ Zielgewicht).
Mit neuem Geld: Du gibst den Betrag vor, den du zusätzlich anlegst. Der neue Depotwert ist der bisherige plus dein Betrag, und jede Position wird auf neuer Depotwert × Zielgewicht gebracht. Das neue Geld fließt zuerst dorthin, wo am meisten fehlt. Reicht es nicht, wird zusätzlich umgeschichtet – dann werden auch Positionen verkauft, die über ihrem Zielgewicht liegen. Die Zielgewichte werden dabei immer exakt erreicht. Der Rechner nennt dir den Betrag, mit dem es ganz ohne Verkauf gelingen würde.
Abweichung: Die Spalte „Abw. %-Pkt.“ zeigt die Differenz zwischen dem heutigen Gewicht und deinem Zielgewicht in Prozentpunkten. Ob und ab wann eine Abweichung für dich Handlungsbedarf bedeutet, entscheidest du selbst – der Rechner gibt dazu bewusst keine Empfehlung ab.
Steuern und Gebühren sind nicht enthalten. Der Rechner zeigt reine Umschichtungsbeträge. Ordergebühren, Spreads, Stempel- und Transaktionssteuern sowie die Besteuerung realisierter Gewinne hängen von deinem Broker, deinem Wohnsitzland und deiner persönlichen Situation ab und sind hier bewusst ausgeklammert. Kläre diese Punkte mit deiner Steuerberaterin oder deinem Steuerberater.
Was ebenfalls nicht berechnet wird: Stückelung in ganze Anteile, Mindestordergrößen, Wechselkurse, Ausgabeaufschläge und laufende Fondskosten. Es wird ein einzelner Rebalancing-Zeitpunkt betrachtet, keine Entwicklung über die Zeit.
Was dein Geld morgen noch wert ist
Inflation nimmt dir kein Geld weg – sie nimmt ihm die Kaufkraft. Rechne aus, wie viel von deinem Betrag übrig bleibt, welcher Betrag heute nötig wäre, wie hoch die Teuerung tatsächlich war oder wie lange es bis zur Halbierung dauert.
Jetzt berechnen ↓Deine Eingaben
Wähle zuerst, welche der vier Größen berechnet werden soll. Die übrigen drei trägst du ein – gerechnet wird sofort mit.
Was möchtest du berechnen?
Berechnungsgrundlage
Dein Ergebnis
Inflation wirkt in zwei Richtungen: Dein Geld verliert an Kaufkraft, und gleichzeitig steigt der Preis dessen, was du dafür kaufen willst.
Kaufkraft im Zeitverlauf
Der Nominalbetrag bleibt gleich – was schrumpft, ist das, was du dafür bekommst.
Was von deinem Geld übrig bleibt
Die dunkle Fläche ist die verbleibende Kaufkraft, die orange Fläche der Verlust. Zusammen ergeben sie immer den unveränderten Nominalbetrag.
Alle Zahlen im Überblick
Stand jeweils zum Jahresende, Beträge auf ganze Euro gerundet.
| Jahr | Kaufkraft | Kaufkraftverlust | Verlust in % | Preis des Guts |
|---|
Annahmen
So rechnet das Tool – und was es bewusst nicht abbildet.
Wie wird gerechnet?
Die Grundformel. Über n Jahre mit der jährlichen Inflationsrate i steigt das Preisniveau um den Faktor (1+i)n. Die Kaufkraft eines Betrags A beträgt danach A ÷ (1+i)n, während dasselbe Gut A × (1+i)n kostet. Alle vier Rechenmodi sind Umstellungen dieser einen Gleichung.
Kaufkraftverlust ist nicht gleich Preissteigerung. Steigt ein Preis um 50 %, sinkt die Kaufkraft nicht um 50 %, sondern um 33,3 % – weil sich der Bezugspunkt ändert. Der Rechner weist beide Werte getrennt aus. Wer sie verwechselt, überschätzt den Effekt deutlich.
Historische Inflation Italien. Hinterlegt sind die jahresdurchschnittlichen Verbraucherpreis-Inflationsraten für Italien von 1991 bis 2025. Der Zeitraum wird nicht mit einem Mittelwert gerechnet, sondern Jahr für Jahr verkettet – die ausgewiesene Rate p. a. ist das geometrische Mittel des tatsächlichen Verlaufs. Für Südtirol können die Werte abweichen: Das Landesinstitut für Statistik ASTAT veröffentlicht eine eigene Bozner Reihe, die vor allem bei Mieten und Energie regelmäßig über dem Landesschnitt liegt.
Die amtliche Rate ist nicht deine Rate. Sie beschreibt einen statistischen Warenkorb eines Durchschnittshaushalts. Wer überdurchschnittlich viel für Miete, Energie oder Lebensmittel ausgibt, erlebt eine spürbar höhere persönliche Teuerung. Für die Planung im Betrieb ist der eigene Einkaufspreisindex meist aussagekräftiger als der Verbraucherindex.
Was nicht berechnet wird: Zinsen oder Rendite auf den Betrag – hier geht es ausschließlich um die Geldentwertung. Wer beides zusammen sehen will, kombiniert diesen Rechner mit dem Zinseszinsrechner. Ebenfalls nicht enthalten sind Steuern, Gebühren und Wechselkurseffekte. Beträge vor 2002 sind rechnerische Euro-Werte; gezahlt wurde damals in Lire.
Rate, Zinsen und Tilgungsplan deines Darlehens
Trage Darlehensbetrag, Zinssatz und Laufzeit ein. Du siehst sofort deine Rate, die Gesamtzinsen und den kompletten Tilgungsplan – Periode für Periode.
Jetzt berechnen ↓Deine Darlehensdetails
Diese Angaben ergeben ein klassisches Annuitätendarlehen: gleichbleibende Rate über die gesamte Laufzeit, fester Zinssatz.
Deine Ergebnisse
So verteilen sich Darlehensbetrag und Zinsen über die gesamte Laufzeit.
Wie sich deine Zahlungen verteilen
Am Anfang zahlst du vor allem Zinsen, gegen Ende vor allem Tilgung – die Flächen zeigen den kumulierten Verlauf pro Jahr.
Kumulierte Tilgung & Zinsen
Werte gerundet, kumuliert über die gesamte Laufzeit – bei bis zu 24 Monaten Restlaufzeit pro Monat, sonst pro Jahr.
Dein Tilgungsplan
Jede einzelne Rate mit Zins- und Tilgungsanteil sowie der Restschuld danach.
Detailtabelle
Alle Perioden deiner gewählten Laufzeit.
| Periode | Rate | Zinsen | Tilgung | Restschuld |
|---|
Annahmen
So rechnet dieses Tool – wichtig für die richtige Einordnung der Ergebnisse.
Wie wird gerechnet?
Annuitätendarlehen: Die Rate bleibt über die gesamte Laufzeit gleich hoch. Anfangs besteht sie größtenteils aus Zinsen, mit der Zeit steigt der Tilgungsanteil – die Restschuld sinkt dabei immer schneller.
Zinssatz: Der eingegebene Jahreszins wird gleichmäßig auf die gewählten Ratenperioden verteilt (z. B. bei monatlicher Rate: Jahreszins ÷ 12). Er bleibt über die gesamte Laufzeit fix – Zinsanpassungen (variable Zinssätze) sind nicht berücksichtigt.
Beleihungsquote (LTV): Sie zeigt, welchen Anteil des Immobilienwerts du finanzierst (Darlehensbetrag ÷ Immobilienwert). Der Rest ist dein Eigenkapital. In Italien finanzieren Banken üblicherweise bis 80 % des Werts – das ist die praktische Obergrenze. Darüber hinaus ist eine Finanzierung meist nur mit staatlicher Garantie (Fondo di garanzia prima casa / Consap, z. B. für Erstwohnung oder Antragsteller unter 36 Jahren) und in der Regel gegen Zinsaufschlag oder zusätzliche Sicherheiten möglich. Das Feld ist optional: Ohne Immobilienwert rechnet das Tool wie zuvor.
Ratenperioden und Laufzeit: Die Laufzeit muss zum gewählten Raten-Intervall passen. Lässt sie sich nicht exakt abbilden (z. B. 47 Monate bei vierteljährlicher Zahlung), rundet das Tool auf die nächste volle Periode auf oder ab und weist im Ergebnis darauf hin.
Rundung: Gerechnet wird mit voller Genauigkeit, angezeigt wird auf Cent gerundet. Banken runden dagegen jede einzelne Rate auf Cent und gleichen die Differenz über die Schlussrate aus. Dein Bankplan kann deshalb um wenige Cent abweichen. Die letzte Rate ist hier so gesetzt, dass die Restschuld exakt auf 0 € endet.
Was nicht berechnet wird: Bearbeitungsgebühren, Notar- und Grundbuchkosten, Kreditversicherungen sowie Sondertilgungen sind nicht enthalten. Die tatsächlichen Konditionen deiner Bank können abweichen – frage im Zweifel nach dem effektiven Jahreszins (TAEG).
Wichtiger Hinweis Alle Angaben ohne Gewähr. Der Rechner geht von einem klassischen Annuitätendarlehen mit fixem Zinssatz über die gesamte Laufzeit aus. Bearbeitungsgebühren, Sondertilgungen, Zinsanpassungen sowie Versicherungen sind nicht berücksichtigt. Angezeigte Beträge sind auf Cent gerundet und können vom Tilgungsplan deiner Bank geringfügig abweichen. Dieses Tool dient ausschließlich zu Informationszwecken und stellt keine Finanz- oder Kreditberatung dar.
Dein erster Schritt
20 Minuten mit Daniela oder Felix – und du weißt, wie es weitergeht.
Du nimmst dir schon länger vor, dich um deine Finanzen zu kümmern – aber zwischen Job, Familie und Alltag bleibt es liegen? Dann fang mit einem Gespräch an.
Termin wählen – 20 Minuten, kostenlos und unverbindlich.
Fragen klären – Orientierung für deine Finanzen.
Exklusiver Zugang zum Infocall – den Anmeldelink gibt es nur nach diesem Gespräch. Die Plätze sind begrenzt.
Kostenlos · 20 Minuten · lern uns kennen
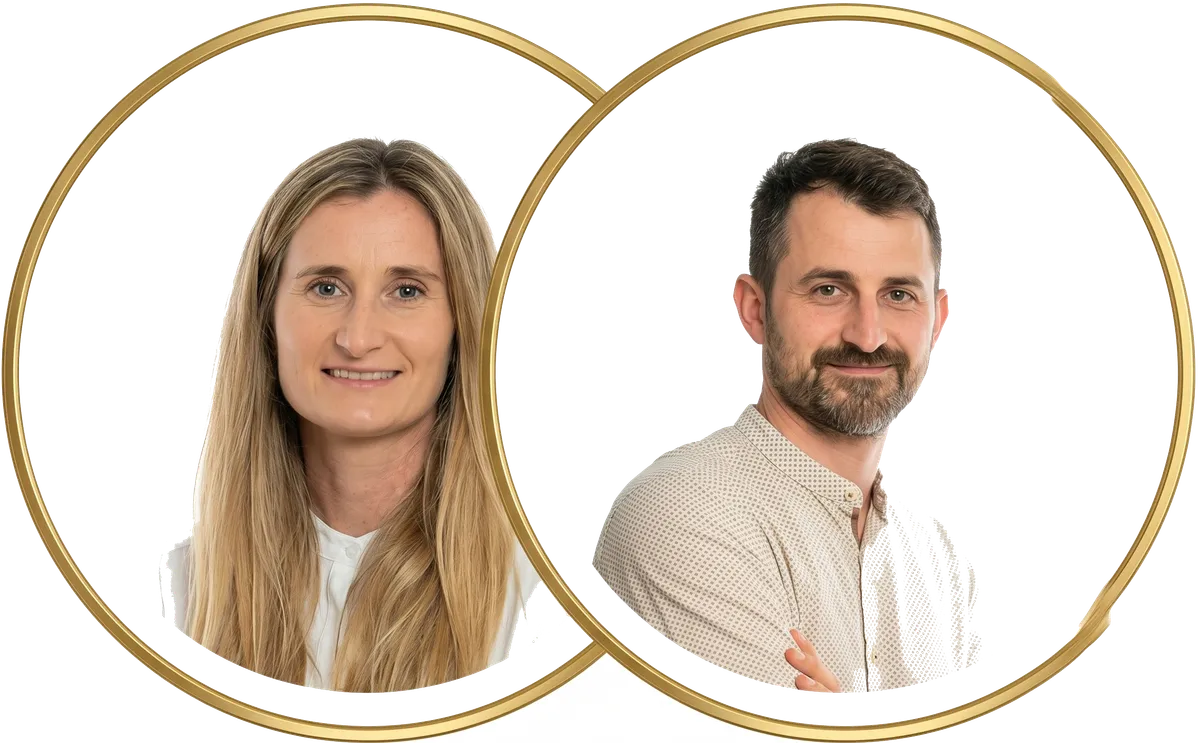
20 Minuten mit Daniela oder Felix
Setze einen Punkt hinter deine Finanzen.
Du hast noch Fragen? Buche einen 1:1-Termin und kläre sie direkt mit uns.
Finanzakademie · Educatori Finanziari (AIEF) · finanzakademie.it · [email protected] · Impressum · Datenschutz · Disclaimer
Finanzakademie · Educatori Finanziari (AIEF) · finanzakademie.it · [email protected] · Impressum · Datenschutz · Disclaimer